1. Para que serve
Em muitos modelos, duas ou mais variáveis independentes andam juntas na amostra. Em lotes urbanos, por exemplo, área e frente costumam ter correlação acima de 0,80: lotes grandes têm frente grande e lotes pequenos têm frente pequena. O modelo y = a + b1·área + b2·frente + b3·asfalto estima bem os imóveis que seguem essa mesma proporção. Mas um lote com área grande e frente pequena (um lote profundo) é uma combinação que não existe na amostra, mesmo que a área e a frente, cada uma, estejam dentro das suas amplitudes. Nesse caso o modelo extrapola a estrutura de colinearidade, e a verificação de amplitude variável por variável não detecta o problema.
O módulo Colinearidade responde, para cada avaliando:
- se ele respeita a estrutura de colinearidade da amostra;
- qual modelo usar: o completo (M1) ou um modelo restrito (M2 ou M3);
- quanto as estimativas dos modelos diferem para aquele imóvel.
2. Conceitos básicos
2.1 Bloco colinear
Um bloco é um grupo de variáveis independentes com |r| maior ou igual ao limiar entre si (padrão 0,80). Dicotômicas não correlacionadas com o bloco (como o asfalto) ficam fora dele. A variável dependente nunca entra.
2.2 Componentes principais do bloco
As variáveis do bloco são padronizadas e decompostas em componentes principais:
- z1 (maior autovalor) mede o porte: cresce quando área e frente crescem juntas;
- z2 (menor autovalor) mede a forma: área grande em relação à frente, ou o contrário. Com as variáveis em logaritmo, z2 é praticamente o logaritmo da profundidade.
A amostra quase não varia na direção de z2. É nessa direção que o avaliando pode fugir da estrutura.
2.3 Os três modelos
| Modelo | Equação (exemplo) | O que supõe |
| M1 completo | y = a + b1·área + b2·frente + b3·asfalto | — |
| M2 sem uma variável | y = a + b1·área + b3·asfalto | a frente não tem efeito próprio, dada a área |
| M3 componentes principais | y = a + m1·z1 + b3·asfalto | o efeito está só no porte, não na forma |
O M3 descarta todos os componentes com autovalor menor que o limiar (padrão 0,20; num bloco de duas variáveis isso equivale a |r| ≥ 0,80).
2.4 Extrapolação marginal e extrapolação estrutural
- Marginal: uma variável fora do intervalo [mínimo, máximo] da amostra. É o que a tela de projeção já sinaliza.
- Estrutural: a combinação das variáveis do bloco fora da região ocupada pela amostra. É medida pelo resíduo do avaliando na regressão da direção eliminada sobre as demais variáveis (por exemplo, a frente “esperada” para aquela área).
O indicador ρ é a posição do avaliando nessa região: até 1 está dentro; acima de 1 está fora.
Entre a zona de alerta (padrão 0,8) e 1, está dentro mas perto da borda.
2.5 Quando um modelo restrito é aceitável
A diferença entre a estimativa do M1 e a de um modelo restrito, para qualquer imóvel, é ŷ(M1) − ŷ(restrito) = (efeito da direção eliminada) × (desvio do avaliando nessa direção) Se o efeito da direção eliminada for pequeno, o modelo restrito tem erro quadrático médio menor que o completo. O critério usado é |t| < 1 (uma direção eliminada) ou F < 1 (várias), de Toro-Vizcarrondo e Wallace. O p-valor também é mostrado.
3. Regra de decisão
| Caso | Situação do avaliando | Indicação |
| 1 | Dentro das amplitudes e da estrutura | Modelo completo (M1) |
| 2 | Fora da amplitude de alguma variável, mas dentro da estrutura (proporção típica) | M1, com o tratamento usual de extrapolação. Os modelos restritos não resolvem esse caso |
| 3a | Fora da estrutura, e há um modelo restrito aceitável que elimina a direção extrapolada | O modelo restrito de menor |t| ou F (desempate pelo PRESS) |
| 3b | Fora da estrutura, e o efeito da direção extrapolada é relevante em todos os restritos | Nenhum modelo é confiável. Obtenha dados com proporção semelhante ou use uma variável de forma (ex.: profundidade = área / frente) |
Um modelo restrito só é indicado se o avaliando também não extrapolar a alavancagem dele (h0 ≤ máximo hii da amostra).
4. Passo a passo
4.1 Abrir o módulo
- Calcule a regressão linear.
- Cadastre os avaliandos em Projetar valores. Sem avaliandos, o módulo mostra só a estrutura.
- Abra Ferramentas → Regressão Linear → Colinearidade.
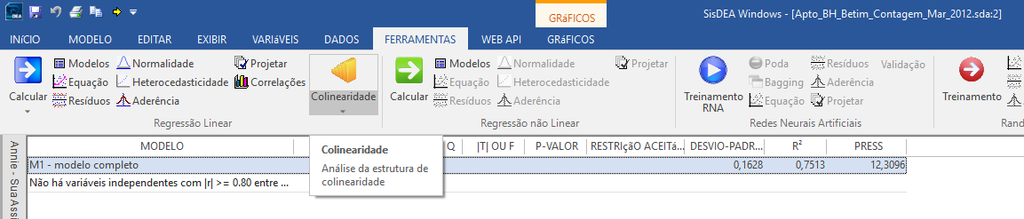
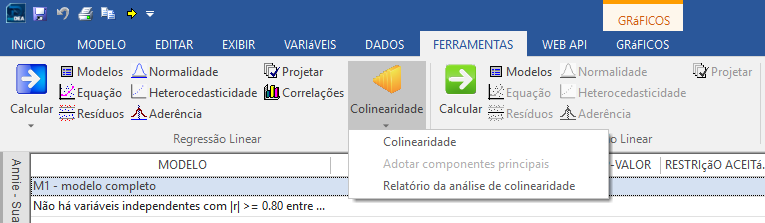
O botão Colinearidade é dividido: além da análise, ele tem Adotar componentes principais e Relatório da análise de colinearidade.
4.2 A tela
Em cima, quatro abas:
- Estrutura: M1 e cada modelo restrito, com |t| ou F, p-valor, restrição aceitável, desvio-padrão, R² e PRESS.
- Blocos: para cada bloco e componente, autovalor, % da variância, mantido ou descartado no M3 e as cargas das variáveis.
- Avaliandos: um avaliando por linha, com amplitude das variáveis, estrutura (dentro, perto da borda ou fora), ρ máximo, h0 do M1, caso da regra, modelo indicado, estimativas do M1 e do modelo indicado e a verificação das dicotômicas.
- Avaliando selecionado: cada modelo para o avaliando escolhido: desvio estrutural, ρ, h0, estimativa e intervalo de confiança de 80%, diferença para o M1 e se a restrição é aceitável. O modelo indicado fica destacado.
Embaixo, à esquerda, o gráfico do bloco; à direita, o painel de parâmetros e a conclusão do avaliando selecionado.
4.3 O gráfico
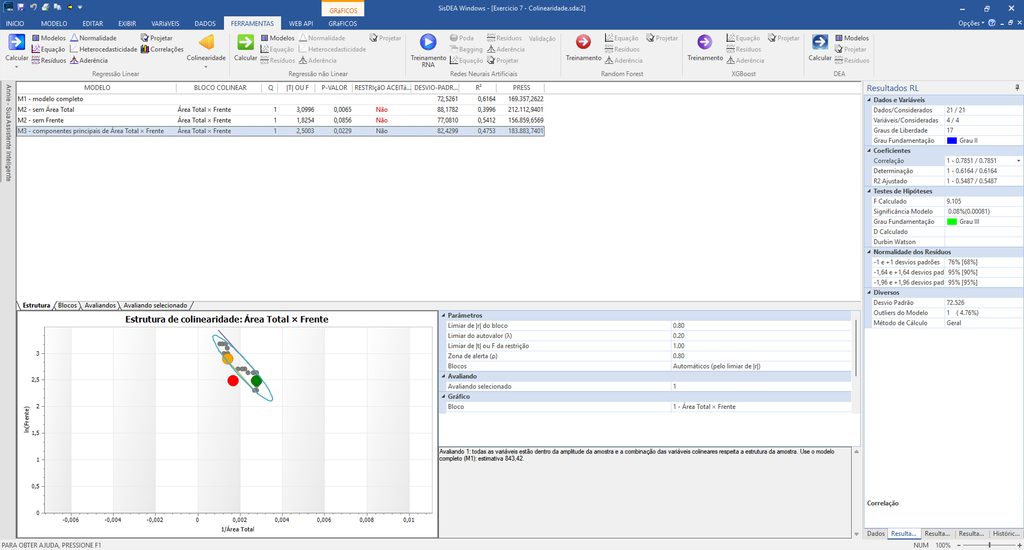
- Variáveis do bloco (escala transformada da equação): amostra em cinza, avaliandos numerados em verde (dentro), laranja (perto da borda) e vermelho (fora); o selecionado aparece entre colchetes. As retas azuis delimitam a faixa estrutural da amostra e a curva laranja é a elipse de D² máximo. É a figura que mostra onde está o limiar.
- Componentes principais: z1 (porte) contra o componente descartado, com a mesma faixa e elipse.
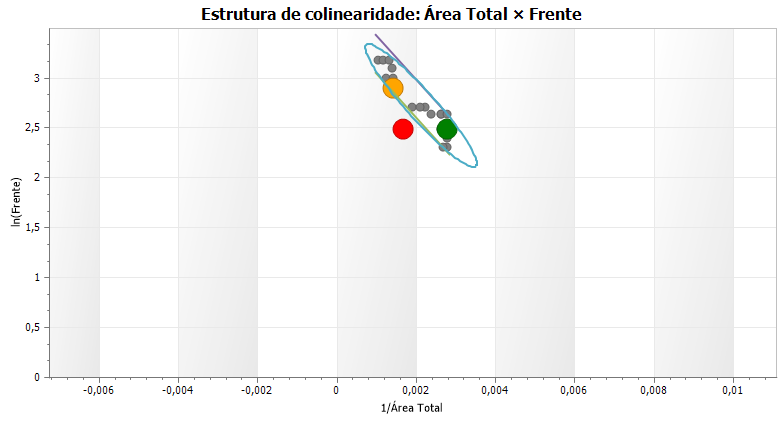
Para blocos com mais de duas variáveis, escolha no painel o par de variáveis dos eixos. A faixa e a elipse, nas variáveis, só aparecem para blocos de duas variáveis; use o gráfico de componentes.
4.4 O painel de parâmetros
| Parâmetro | Padrão | Efeito |
| Limiar de |r| do bloco | 0,80 | variáveis com |r| acima dele formam um bloco |
| Limiar do autovalor (λ) | 0,20 | componentes abaixo dele são descartados no M3 |
| Limiar de |t| ou F | 1,00 | abaixo dele a restrição é aceitável |
| Zona de alerta (ρ) | 0,80 | a partir dele o avaliando está perto da borda |
| Blocos | automáticos | ou definidos pelo usuário: número do bloco (1 a 9) por variável; 0 deixa a variável fora |
Qualquer alteração recalcula a análise.
4.5 Dicotômicas fora do bloco
Uma dicotômica não correlacionada (asfalto) não faz parte da estrutura de colinearidade, mas a amostra pode não ter imóveis daquele porte com o mesmo valor dela. Por exemplo, nenhum lote grande sem asfalto. A coluna Dicotômicas fora do bloco mostra quantos dados de porte semelhante têm o mesmo valor do avaliando: vermelho com nenhum, laranja com menos de três.
5. Exemplo: área, frente e asfalto
Modelo com área e frente colineares (r > 0,80) e asfalto dicotômico independente.
| Avaliando | Resultado esperado |
| 1 – área pequena, frente pequena, com asfalto | Caso 1 (ou 2, se menor que todos): M1 |
| 2 – área grande, frente grande, sem asfalto | Caso 1 (ou 2, se maior que todos): M1. Confira se há lotes grandes sem asfalto na amostra |
| 3 – área grande, frente pequena, com asfalto | Fora da estrutura, mesmo com área e frente dentro das amplitudes. Caso 3a (M2 ou M3, conforme o |t|) ou 3b (alerta) |
6. Adotar o modelo com componentes principais (M3)
Quando o M3 for o modelo indicado, use Colinearidade ▸ Adotar componentes principais com a janela Colinearidade aberta. O bloco usado é o do gráfico.
- Confirme: o SisDEA lista as variáveis que serão criadas (
CP1 área-frente, …) e as que serão desabilitadas (as do bloco). - Escolha o arquivo no Salvar Como. A sugestão é
<nome do modelo> PCA.sdax, na mesma pasta; se já existir,PCA 2,PCA 3… O arquivo atual não é alterado; cancelar não muda nada. - Calcule a regressão linear no novo modelo.
Cada variável criada guarda a sua fórmula no modelo (variáveis de origem, transformação, média, desvio-padrão e carga), visível na descrição da variável:
CP1 = c1 × (T(área) − média1) / desvio1 + c2 × (T(frente) − média2) / desvio2
6.1 Avaliar outros imóveis com o modelo PCA
As variáveis de origem (área e frente) ficam desabilitadas, mas continuam no modelo. Para um avaliando novo:
- em Projetar valores, informe a área e a frente na categoria Variáveis desabilitadas do painel (ou nas colunas da grade de avaliandos). A CP é recalculada na hora e o valor é reestimado;
- a CP fica somente leitura no painel: não digite o valor dela;
- ao gravar o modelo, a CP é recalculada para todos os dados e avaliandos.
Fora do SisDEA, calcule a CP pela fórmula gravada na descrição da variável (também impressa no relatório da projeção e no relatório da análise de colinearidade) e aplique-a à equação.
Não renomeie nem exclua as variáveis de origem: sem elas, a CP deixa de ser recalculada.
6.2 Como interpretar a CP na equação
A CP é um índice do porte do bloco: cresce ou diminui com todas as variáveis de origem ao mesmo tempo, no sentido das cargas (com 1/Área na equação, a carga de Área inverte o sentido). O coeficiente m da CP pode ser escrito em termos das variáveis de origem:
efeito de T(x) = m × carga / desvio-padrão; parcela do intercepto = −m × Σ carga × média / desvio
Esses coeficientes implícitos aparecem no painel da janela Colinearidade (categoria “Coeficientes implícitos”) e no relatório do módulo, com o sentido do efeito de cada origem sobre a variável dependente.
O M3 impõe a razão das cargas entre os efeitos das origens: ele mede o efeito do conjunto variando junto, como na amostra. Por isso, um padrão como “área aumenta, valor unitário diminui; frente aumenta, valor unitário aumenta” (efeito da forma) não cabe no M3 — está no componente descartado. Avalie a coerência do sinal para o componente (porte), não para cada origem isolada. Se o efeito da forma for relevante, o módulo indica o caso 3b e o M3 não deve ser usado.
6.3 Transformação da CP
A CP já combina as origens transformadas e padronizadas e assume valores negativos: no cálculo da regressão, a transformação dela fica travada na forma direta (x). Para testar outras transformações das origens, refaça a análise no modelo original e adote o M3 de novo.
6.4 Nomes, renomear e excluir
- A CP e as origens são identificadas pela posição no modelo (nomes repetidos são permitidos).
- A CP não pode ser renomeada (Renomear recusa; em Propriedades o nome é restaurado com aviso).
- Renomear uma origem atualiza a definição e a fórmula na descrição da CP.
- Excluir uma origem em Propriedades exclui também a CP que a usa, com aviso.
- As origens não podem ficar habilitadas junto com a CP:
- na lista de variáveis, ao habilitar uma origem, o SisDEA avisa que a CP será excluída e que os resultados calculados serão apagados; confirmando, a CP é excluída e a origem habilitada (a ação pode ser desfeita); cancelando, nada muda;
- no diálogo de cálculo da regressão, as origens aparecem desmarcadas e travadas;
- depois de Propriedades (que habilita todas as variáveis), as origens voltam a ficar desabilitadas.
6.5 E o modelo M2?
Para adotar o M2, basta desabilitar a variável indicada e recalcular a regressão.
7. Relatórios
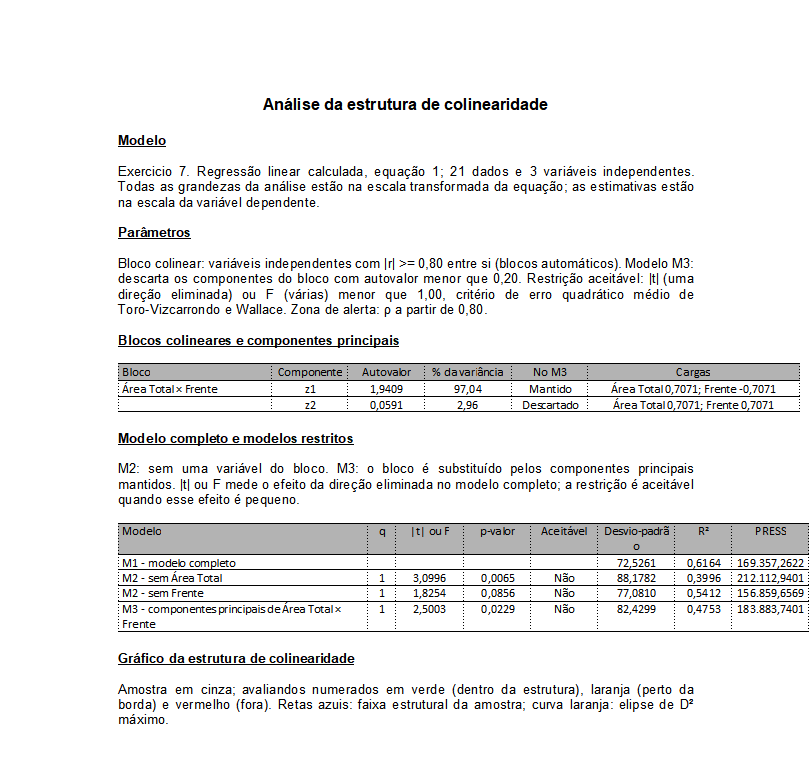
- Relatório da análise de colinearidade (botão Colinearidade): modelo, parâmetros, blocos e componentes, modelos completo e restritos, gráfico, tabela dos avaliandos, conclusões, fórmulas das variáveis de componentes principais e observações sobre o grau de fundamentação.
- Relatório da projeção: em modelos com variáveis de componentes principais, mostra os valores das variáveis de origem do avaliando e a fórmula de cada componente.
8. Diferença para a tela PCA (Variáveis → Multivariada)
| PCA (visão geral) | Colinearidade | |
| Finalidade | análise prévia dos dados | decisão de modelo por avaliando |
| Variáveis | todas, inclusive a dependente | só as independentes, por bloco |
| Exige regressão calculada | não | sim |
9. Limitações
- A faixa do gráfico usa os escores de z2 da amostra; a regra de decisão usa o resíduo da regressão auxiliar (que também desconta as demais variáveis). Com as demais variáveis pouco correlacionadas com o bloco, as duas coincidem.
- As estimativas voltam para a escala do preço pela inversa da transformação da variável dependente; com ln(y), o valor é a mediana.
- Avaliando com valor sem transformação possível (ex.: área 0 com logaritmo) é marcado como inválido na análise e recebe CP = 0 no modelo PCA.
- O formato
.sda(Excel, legado) não guarda as fórmulas das variáveis de componentes principais: use.sdax.
10. Grau de fundamentação
A extrapolação estrutural não aparece na verificação de amplitude variável por variável. Ao adotar o M3, as variáveis de componentes principais são combinações lineares das variáveis de origem: na verificação de extrapolação para o grau de fundamentação (NBR 14653-2), considere também as variáveis de origem e documente a estrutura de colinearidade com o relatório do módulo.