1. Para que serve
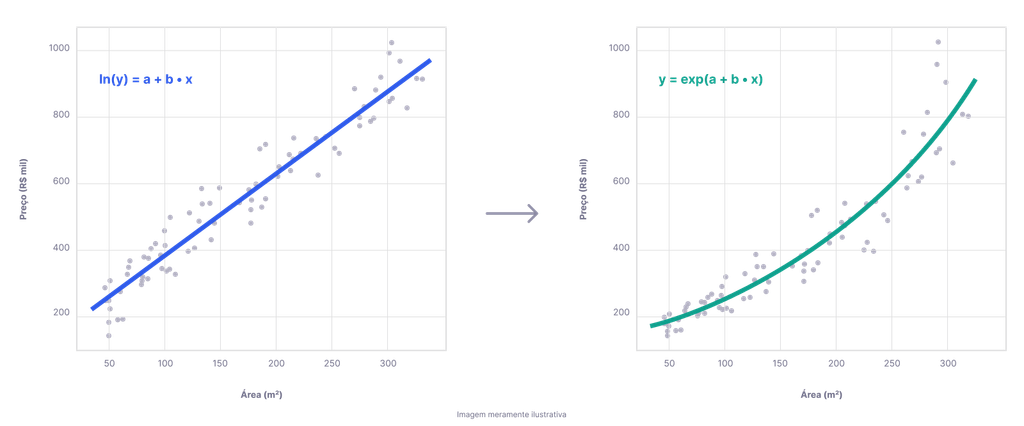
A Regressão Não Linear (RNL) do SisDEA ajusta o modelo de regressão diretamente na escala original do preço (ou da variável dependente escolhida), mantendo a mesma forma funcional que foi encontrada na Regressão Linear.
Na Regressão Linear, é comum transformar as variáveis para que a relação fique linear. Por exemplo, o modelo ln(y) = a + b·x² é linear em ln(y). Os coeficientes, porém, são calculados para minimizar o erro em ln(y), e não no preço. A RNL parte desses coeficientes e reajusta o mesmo modelo escrito na forma direta, y = exp(a + b·x²), agora minimizando o erro no próprio
preço.
Na prática, a RNL serve para:
- verificar o grau de ajuste do modelo linear com variáveis transformadas quando ele é levado de volta à escala do preço (o uso já existente no SisDEA v1);
- obter coeficientes, estatísticas e testes de hipóteses próprios do modelo na escala do preço (novidade do SisDEA v2, seção 4);
- oferecer uma opção de ajuste robusto a outliers (perda de Huber, seção 3.2).
O resultado da RNL fica salvo no próprio arquivo ".sda" / “.sdax", junto com o restante do modelo. Não é preciso refazer o ajuste toda vez que o arquivo é reaberto.
2. Conceitos básicos
2.1 Da Regressão Linear à Regressão Não Linear: a mesma equação, outro critério
Os dois métodos usam a mesma equação; o que muda é o critério de “melhor ajuste”:
| Regressão Linear (com transformação) | Regressão Não Linear | |
| Equação | ln(y) = a + b·x² | y = exp(a + b·x²) |
| O que é minimizado | Soma dos quadrados dos erros em ln(y) | Soma dos quadrados dos erros no preço y |
| Como é resolvido | Fórmula direta (mínimos quadrados) | Processo iterativo (seção 2.2) |
Como a RNL mede o erro no preço, os imóveis de valor mais alto passam a pesar mais no ajuste do que pesavam na escala transformada. Por isso os coeficientes da RNL costumam ficar próximos, mas não iguais, aos da Regressão Linear.
A forma funcional é preservada inclusive quando a transformação usa um expoente livre (por exemplo, x^2,5 encontrado pela busca do melhor expoente): o expoente escolhido na Regressão Linear fica fixo na RNL, e só os coeficientes são reajustados.
2.2 Como o ajuste é feito
Não existe fórmula direta para a RNL, e o ajuste é feito por aproximações sucessivas, com o algoritmo de Levenberg-Marquardt:
- o ponto de partida são os coeficientes da Regressão Linear;
- a cada iteração, o algoritmo corrige os coeficientes na direção que mais reduz o erro no preço;
- o processo termina quando as correções ficam desprezíveis (convergência) ou quando o número máximo de iterações é atingido (seção 3).
Como o ponto de partida já é bom, a convergência costuma ocorrer em poucas iterações, em geral menos de 20.
2.3 Restrições de sinal
Em avaliação de imóveis, o sinal de um coeficiente costuma ter significado: mais área deve aumentar o valor, mais idade deve diminuí-lo, e assim por diante. A RNL permite impedir que um coeficiente troque de sinal durante o ajuste. Se, para melhorar o ajuste no preço, o algoritmo precisasse levar um coeficiente para o sinal “errado”, ele para em zero (no limite), e a variável deixa de contribuir para o modelo. Esses casos são sinalizados nos resultados (seção 4.2).
3. Os campos da tela de ajuste
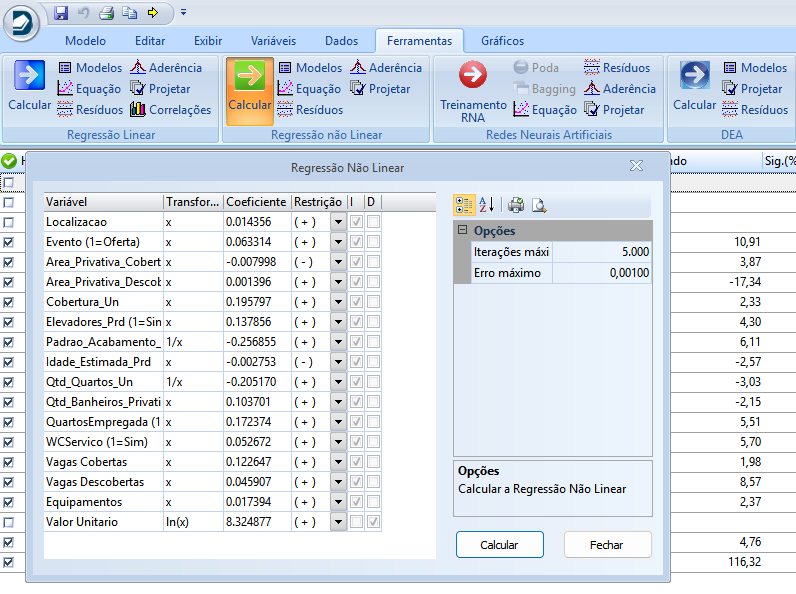
A tela é aberta na aba Ferramentas, grupo Regressão não Linear, botão Calcular. O botão só fica disponível depois que a Regressão Linear foi calculada, porque a RNL parte dos coeficientes dela.
3.1 Opções
| Campo | O que significa | Padrão |
| Iterações máxima | Limite de iterações do ajuste (seção 2.2). Se o limite for atingido antes da convergência, o resultado é gravado, mas o sistema avisa que pode não ser o ótimo, e vale aumentar o valor e ajustar de novo. | 5000 |
| Erro máximo | Parâmetro de amortecimento inicial do Levenberg-Marquardt, que controla o tamanho dos primeiros passos do algoritmo. Não precisa ser alterado na maioria dos casos. | 0,001 |
| Função de perda | Critério de ajuste: Mínimos quadrados (o usual) ou Huber (robusta a outliers). Ver seção 3.2. | Mínimos quadrados |
3.2 Mínimos quadrados × Huber
- Mínimos quadrados: cada erro entra no ajuste elevado ao quadrado. É o critério clássico e o ponto de partida recomendado. Por elevar ao quadrado, dá muito peso a imóveis com valor muito fora do padrão: um único outlier pode “puxar” a curva inteira.
- Huber: erros pequenos entram ao quadrado, como nos mínimos quadrados; erros grandes passam a crescer só linearmente, e com isso os outliers perdem influência. O limite entre “pequeno” e “grande” é calculado automaticamente a partir da dispersão típica dos resíduos (1,345 vezes uma medida robusta de dispersão, o valor usual na literatura). Quando não há outliers, o Huber dá praticamente o mesmo resultado dos mínimos quadrados.
- Na prática: comece com mínimos quadrados. Se houver imóveis com resíduos muito grandes (seção 4.4), compare com o Huber. Se os coeficientes mudarem muito, os outliers estão influenciando o modelo, e vale investigar esses dados (erros de coleta, imóveis atípicos).
3.3 Grade de variáveis
| Coluna | O que significa |
| Variável | Nome da variável. |
| Transformação | Transformação usada na Regressão Linear (x, ln x, 1/x, x², expoente livre etc.). É mantida na RNL. |
| Coeficiente | Coeficiente da Regressão Linear, que é o ponto de partida do ajuste. |
| Restrição | (livre), ( + ) (coeficiente ≥ 0) ou ( − ) (coeficiente ≤ 0). Ver seção 2.3. Inicialmente, cada variável recebe o sinal do seu coeficiente na Regressão Linear. Pode ser alterada antes de ajustar. Na variável dependente, que corresponde ao intercepto, fica sempre “(livre)”. Quando a RNL é ajustada de novo, a tela recupera as escolhas anteriores. |
| I / D | Indicam a variável independente (I) e a dependente (D) do modelo. Somente leitura. |
Como interpretar os resultados
Depois do ajuste, os resultados aparecem no painel Resultados RNL, organizados nas mesmas categorias da Regressão Linear.
4.1 Coeficientes (qualidade do ajuste)
- Correlação e Determinação (R²): o quanto o modelo explica a variação dos preços, medido na escala do preço. É a medida direta do “grau de ajuste” do modelo na forma direta. Compare com o R² da Regressão Linear: se a Determinação da RNL for bem menor, o modelo explica bem a variável transformada, mas não tão bem o preço.
- R² Ajustado: o R² descontado pelo número de variáveis, útil para comparar modelos com quantidades diferentes de variáveis.
4.2 Parâmetros (erro-padrão, t, p-valor)
Para cada coeficiente (cada variável e o intercepto), a tela mostra:
- b: o coeficiente ajustado pela RNL;
- EP (erro-padrão): a incerteza do coeficiente;
- t: a estatística t (b dividido pelo EP);
- significância: o p-valor bilateral do teste t, em % e em fração. Valores pequenos indicam
- que o coeficiente é estatisticamente diferente de zero.
Se um coeficiente ficou preso no limite pela restrição de sinal (seção 2.3), ele aparece com a indicação “(restrição ativa: inferência não válida)“. Nesse caso a variável, na prática, saiu do modelo, e os testes estatísticos não se aplicam a ela. Vale reavaliar se ela deve permanecer no modelo.
Com a função de perda Huber, os erros-padrão são calculados pela fórmula própria para esse tipo de ajuste, e continuam válidos para os testes t.
4.3 Testes de Hipóteses
- F Calculado e Significância Modelo: teste de significância do modelo como um todo. A significância é o p-valor do teste F, em % e em fração, no mesmo formato da Regressão Linear.
- Durbin-Watson: teste de autocorrelação dos resíduos, ordenados pela variável escolhida.
O Grau de Fundamentação não é calculado para a RNL. Pela NBR 14653-2, ele se aplica somente à Regressão Linear.
4.4 Normalidade dos Resíduos e Diversos
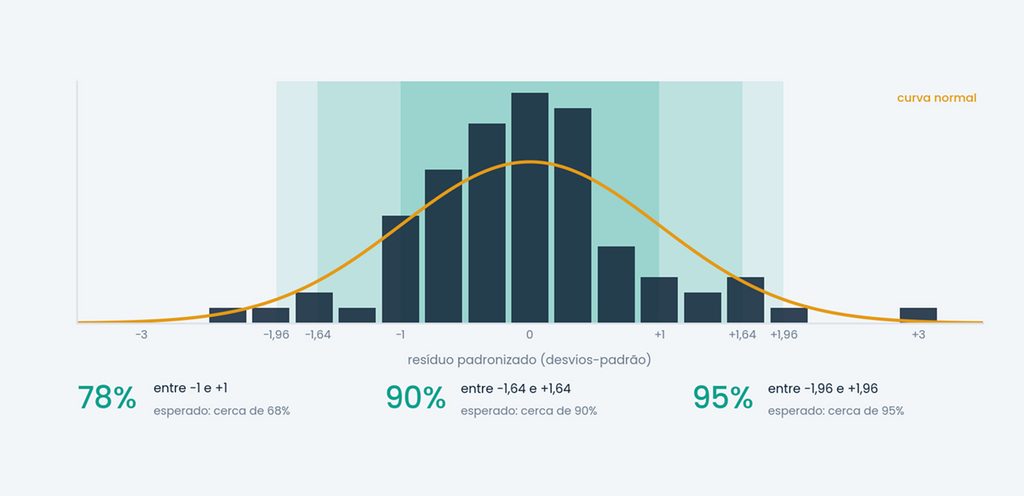
- Normalidade dos Resíduos: percentual de resíduos padronizados entre −1 e +1, −1,64 e +1,64 e −1,96 e +1,96 desvios-padrão. Para resíduos normais, espera-se algo próximo de 68%, 90% e 95%.
- Desvio Padrão: desvio-padrão dos resíduos, na unidade do preço.
- Outliers do Modelo: quantidade (e percentual) de resíduos acima de 2 desvios-padrão.
- Método de Cálculo: algoritmo e função de perda usados (mínimos quadrados ou Huber).
4.5 Mensagens que podem aparecer depois do ajuste
| Mensagem | O que significa e o que fazer |
| Não foi possível ajustar a regressão não linear | Durante o ajuste, a equação não pôde ser calculada (divisão por zero, raiz ou logaritmo de valor negativo, ou valores fora do limite numérico). O resultado anterior da RNL é mantido. Revise as transformações das variáveis. |
| Atingiu o número máximo de iterações | O resultado foi gravado, mas pode não ser o ótimo. Aumente as Iterações máxima e ajuste de novo. |
| Não foi possível calcular os erros-padrão | O modelo está mal condicionado (variáveis redundantes ou coeficientes que não podem ser identificados). Os demais resultados são gravados; revise as variáveis do modelo. |
| A função ajustada é descontínua no domínio da amostra | Com transformações inversas da variável dependente (1/y, por exemplo), a curva pode ter uma assíntota dentro da faixa dos dados, como numa hipérbole. Estimativas perto da assíntota não são confiáveis; revise as transformações. É um caso raro, porque esses modelos costumam ser descartados já na Regressão Linear (seção 6.4). |
Valores estimados e intervalos de confiança e de predição
O motor da RNL calcula, para os imóveis da amostra ou para qualquer imóvel a avaliar:
- o valor estimado pela equação ajustada;
- o intervalo de confiança: faixa provável do valor médio de mercado para imóveis com aquelas características;
- o intervalo de predição: faixa provável do valor de um imóvel individual com aquelas características. É sempre mais largo que o de confiança, porque inclui também a variação natural de um imóvel para outro.
Os intervalos usam a distribuição t de Student e o nível de confiança informado (por exemplo, 80%). Eles levam em conta a incerteza de todos os coeficientes e a forma não linear da equação. Coeficientes presos no limite pela restrição de sinal (seção 2.3) são tratados como fixos, sem incerteza.
Os valores estimados, os resíduos, o desvio-padrão e os intervalos já estão disponíveis internamente. A exibição nas telas é a próxima etapa (seção 8).
6. Pontos importantes para dados de imóveis
6.1 A RNL não substitui a escolha do modelo
A RNL não escolhe variáveis nem transformações: ela reajusta o modelo definido na Regressão Linear. Um modelo linear ruim continua ruim na RNL. A seleção de variáveis, das transformações e o tratamento dos dados continuam sendo feitos na Regressão Linear.
6.2 Sensibilidade a outliers
Com mínimos quadrados, a RNL é mais sensível a outliers de preço alto do que a Regressão Linear em ln(y). Na escala do preço, um imóvel caro com erro grande pesa muito mais do que pesaria em logaritmo. Revise a base antes de ajustar e, havendo dúvida, compare com a perda de Huber (seção 3.2).
6.3 Restrições de sinal e variáveis que “saem” do modelo
Se uma variável terminar com restrição ativa (seção 4.2), a RNL indica que, na escala do preço, o coeficiente dela iria para o sinal contrário ao esperado. Pode ser sinal de multicolinearidade com outra variável, de poucos dados daquela característica ou de um efeito real diferente do esperado. Vale reavaliar essa variável na Regressão Linear.
6.4 Transformações inversas da variável dependente
Modelos com 1/y, 1/y², 1/√y ou expoente negativo podem gerar curvas com assíntota (hipérbole), sem valor definido em algum ponto. O SisDEA identifica esses modelos já na Regressão Linear, na forma direta (y): se o coeficiente de determinação calculado nessa forma for menor que zero, o modelo é descartado. Por isso é pouco provável que um modelo descontínuo chegue à RNL, e o aviso da seção 4.5 funciona como proteção adicional.
6.5 A inferência é aproximada
Os erros-padrão, os testes t e os intervalos da RNL são assintóticos: são calculados linearizando a equação no ponto ajustado, que é o procedimento padrão para regressão não linear. Com amostras pequenas ou equações muito curvas, trate-os como aproximação.
7. Regressão Linear × Regressão Não Linear × RNA × Random Forest × XGBoost — quando usar cada um
| Regressão Linear | Regressão Não Linear | Rede Neural (RNA) | Random Forest | XGBoost | |
| Forma da equação | Definida pelo avaliador (transformações) | A mesma da Regressão Linear, na escala do preço | Aprendida pela rede | Aprendida pelas árvores | Aprendida pelas árvores |
| Onde o erro é minimizado | Na variável transformada | No preço | No preço (normalizado) | No preço | No preço |
| Exige normalização dos dados | Não | Não | Sim | Não | Não |
| Sensibilidade a outliers | Alta | Alta (mínimos quadrados) / Baixa (Huber) | Alta | Baixa | Média/Alta |
| Validação da qualidade | Estatística clássica (R², testes de hipótese) | Estatística clássica (R², F, t, p-valor) | Separar dados de validação | Out-of-Bag | Separar dados de validação |
| Grau de Fundamentação (NBR 14653-2) | Sim | Não | Não | Não | Não |
| Facilidade de interpretação | Alta | Alta (mesmos coeficientes) | Baixa | Média | Média |
| Tempo de ajuste típico | Muito rápido | Muito rápido | Pode ser lento | Rápido a moderado | Rápido a moderado |
Na prática: a RNL é o complemento natural da Regressão Linear. Use-a sempre que o modelo linear tiver a variável dependente transformada (ln y, 1/y, √y etc.), para conferir se o modelo continua bom na escala do preço, que é a escala em que o valor é informado no laudo. Os métodos de aprendizado (RNA, Random Forest, XGBoost) servem para comparação, quando se suspeita de relações que nenhuma equação simples capta.
8. Situação atual do módulo
O ajuste, com mínimos quadrados ou Huber e restrições de sinal, e a apresentação dos resultados (qualidade do ajuste, parâmetros com erro-padrão, t e p-valor, testes de hipóteses, normalidade dos resíduos) estão disponíveis em Ferramentas → Regressão não Linear → Calcular. O resultado fica salvo junto com o restante do arquivo ".sda" / “.sdax".
Os valores estimados, os resíduos, o desvio-padrão e os intervalos de confiança e de predição da RNL (seção 5) já são calculados pelo motor, mas ainda não aparecem nas telas de resíduos, aderência e projeção. A integração da RNL a esses módulos é a próxima etapa.
Arquivos gravados com versões anteriores do SisDEA abrem normalmente. Os parâmetros com erro-padrão e os intervalos aparecem depois que a RNL é ajustada de novo.
9. Resumo — fluxo recomendado para uma base de imóveis
- Defina e valide o modelo na Regressão Linear (variáveis, transformações, tratamento dos dados). A RNL parte desse modelo (seção 6.1).
- Abra Ferramentas → Regressão não Linear → Calcular e ajuste com os valores padrão: mínimos quadrados, 5000 iterações e restrições com o sinal da Regressão Linear.
- Compare a Determinação (R²) da RNL com a da Regressão Linear (seção 4.1). Uma queda grande indica que o modelo não se sustenta bem na escala do preço.
- Confira os Parâmetros (seção 4.2): significância dos coeficientes e eventuais restrições ativas, que pedem reavaliação da variável (seção 6.3).
- Veja a Normalidade dos Resíduos e os Outliers (seção 4.4). Havendo outliers relevantes, compare com a perda de Huber (seção 3.2).
- Leia com atenção as mensagens exibidas depois do ajuste (seção 4.5).
- Compare com os demais métodos na mesma base (seção 7) antes de decidir qual modelo usar no laudo final.